上半年,区域经济呈现出各具特色、各领风骚的运行格局,在八个主要经济指标中,长三角有三个主要经济指标增速即GDP和规模以上工业增加值增速位居第一,居民人均可支配收入位居第一;黄河流域有两个主要经济指标增速即社会消费品零售总额和居民人均可支配收入增速位居第一;西部地区有两个主要经济指标增速即货物出口总额和一般公共预算收入增速位居第一;京津冀有一个主要经济指标增速即服务业增长位居第一。
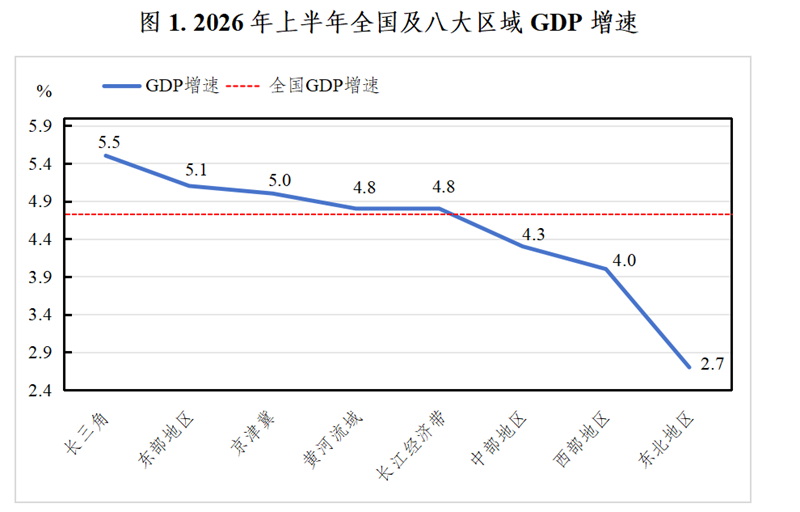
上半年,区域经济运行的不平衡性仍较为突出,主要经济指标增速或数值在区域间仍存在比较大的差距。比如GDP增速,上半年增长最快的长三角同比增长5.5%,比增长最慢的东北地区增长2.7%要快2.8个百分点。还比如居民人均可支配收入,上半年最高的长三角为33239元,比最低的西部地区17809元多15430元。促进区域经济协调均衡发展的任务仍繁重且艰巨。
下阶段,在全国国民经济总体平稳、向新向优的总体态势下,要下大功夫着力解决区域发展的不平衡,大力推动区域经济社会发展的协调性和均衡性,为“十五五”时期加快构建新发展格局、全面推进中国式现代化夯实区域发展基础,奋力谱写区域经济社会高质量发展新篇章。
一、国内生产总值:长三角增长最快
上半年,全国国内生产总值同比增长4.7%,比一季度增长5.0%回落0.3个百分点,比上年同期增长5.3%回落0.6个百分点,增速处在全年经济增长预期目标4.5-5.0%区间,与上年同期相比GDP增加了3.6万亿元。
长三角GDP同比增长5.5%,在八大区域中增速最快,比全国增速快0.8个百分点,对全国经济实现平稳运行发挥了带动引领作用。相对于上年同期,随着长三角一体化发展的国家战略持续释放红利以及区域内产业结构不断优化升级,“十五五”开局之年长三角区域的发展潜力释放进一步加速。其他区域经济增速由高到低依次为:东部地区同比增长5.1%;京津冀增长5.0%,黄河流域和长江经济带均增长4.8%,中部地区增长4.3%;西部地区增长4.0%;东北地区增长2.7%。
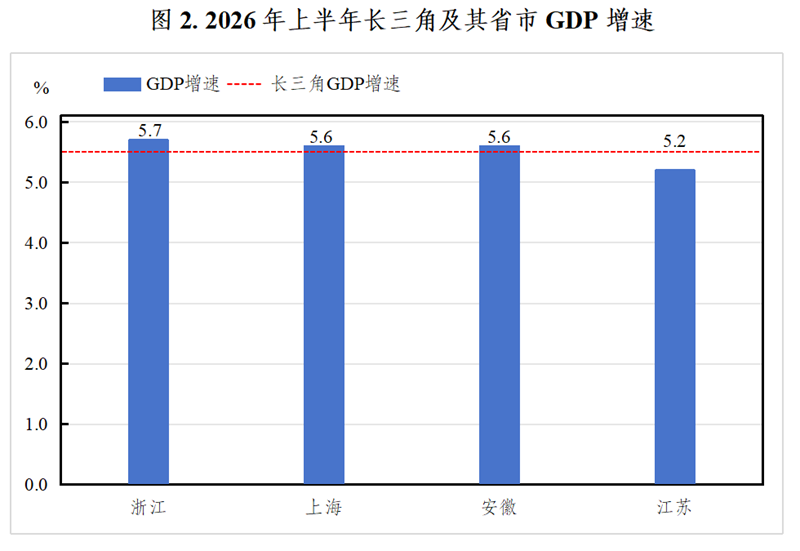
二、规模以上工业增加值:长三角增长最快
上半年,全国规模以上工业增加值同比增长5.4%,比一季度增长6.1%回落了0.7个百分点,比上年同期增长6.4%回落了1.0个百分点,其中制造业同比增长5.6%,比一季度增长6.4%放慢了0.8个百分点,比上年同期增长7.0%回落了1.4个百分点。上半年,长三角规模以上工业增加值同比增长7.9%,比全国规模以上工业增加值增长5.4%快2.5个百分点,为八大区域中增长最快的区域。相对于上年同期,“十五五”开局之年长三角先进制造业集群效应加速释放,区域内制造业转型升级加速、新兴产业集群持续壮大以及数字经济与先进制造业深度融合,工业增速稳中有进,在复杂外部环境下展现出较强的产业链韧性与创新活力。其他区域规模以上工业增加值增速由高到低依次为:中部地区增长6.9%,长江经济带增长6.6%,黄河流域和东部地区均增长6.4%,西部地区增长5.5%,京津冀增长5.1%,东北地区下降0.3%。
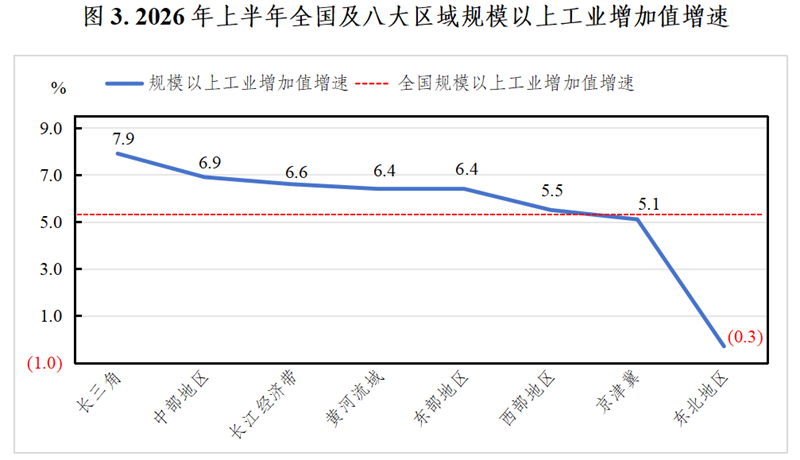
在上半年规模以上工业增加值增速最快的长三角区域中,安徽规模以上工业增加值增长12.4%,比全国同期增长5.4%快7.0个百分点,为长三角增长最快的地区;浙江增长8.0%;江苏增长6.7%;上海增长5.7%。安徽工业爆发式增长突出表现为装备制造、信息技术、新能源、光伏产业链的快速壮大,其中汽车制造业增长29.0%,计算机、通信和其他电子设备制造业增长61.6%;上半年汽车产量168.7万辆、新能源汽车88.2万辆,均居全国首位。浙江高技术制造业快速发展,人工智能、高端装备、新能源汽车等保持两位数增长。江苏和上海的装备制造、集成电路等优势产业竞争力持续增强,共同支撑区域工业增长。
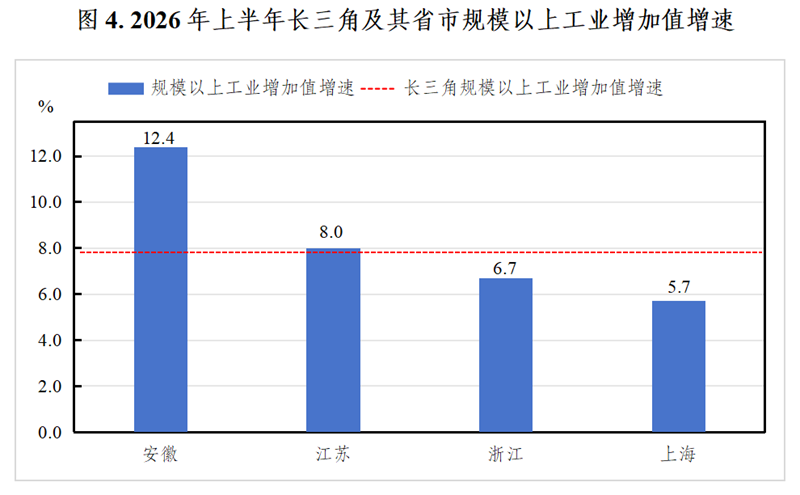
三、服务业增加值:京津冀增长最快
上半年,全国服务业增加值同比增长5.2%,与一季度增长5.2%持平,比上年同期增长5.5%回落0.3个百分点,其中租赁和商务服务业、信息传输、软件和信息技术服务业、金融业、住宿和餐饮业增加值均实现正增长,且租赁商务、信息技术等现代服务业增速显著领先于其他行业。
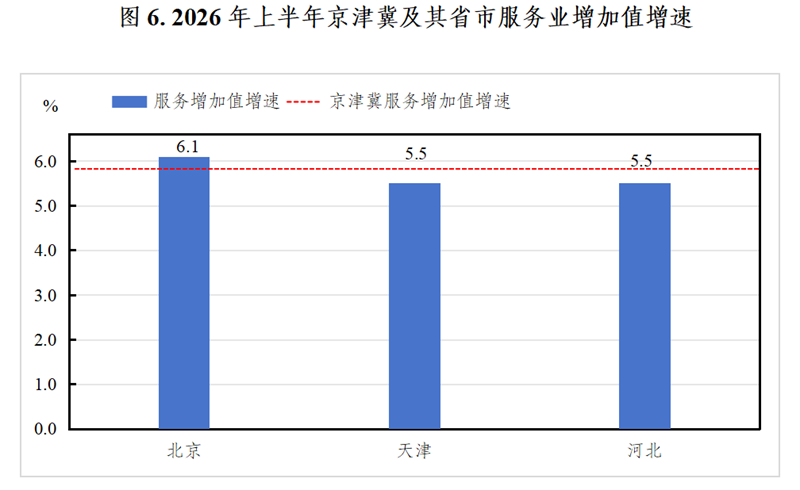
上半年,京津冀服务业增加值同比增长5.8%,比全国服务业增长5.2%快0.6个百分点,为八大区域增速最快的速度。相对于上年同期,京津冀服务业增速回升0.3个百分点,回升较为明显,在“十五五”开局之年展现出总部经济集聚、数字服务扩容、金融科技赋能等多重优势,对全国服务业平稳运行形成有力带动。其他区域服务业增加值增速由高到低依次为:长三角同比增长5.5%,东部地区增长5.4%,黄河流域和长江经济带均增长5.0%;中部地区和东北地区均增长4.6%;西部地区增长4.2%。
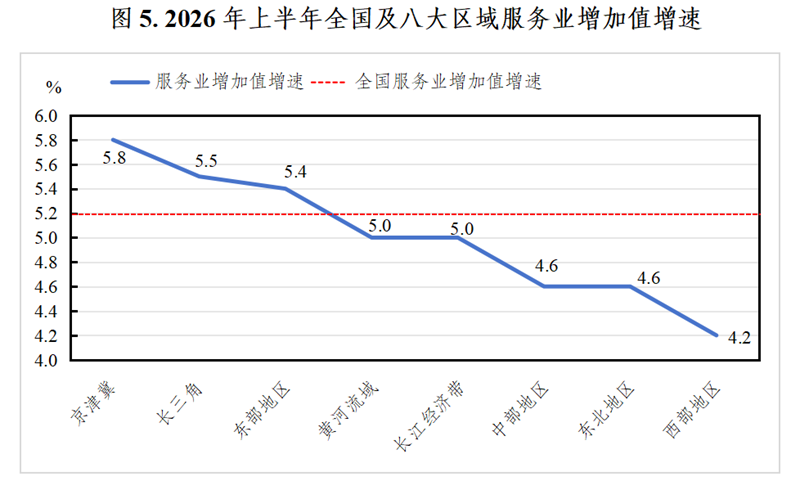
四、社会消费品零售总额:黄河流域增长最快
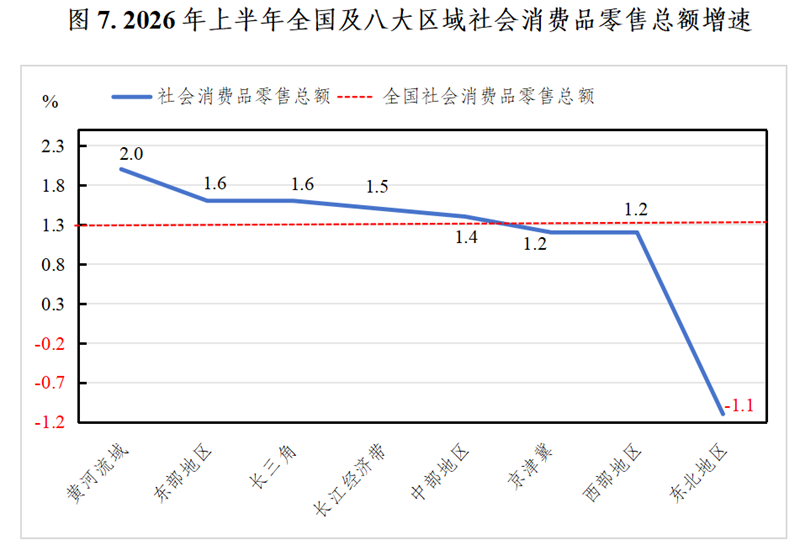
上半年,全国社会消费品零售总额同比增长1.3%,比一季度增长2.4%回落1.1个百分点,比上年同期增长5.0%回落3.7个百分点。在社会消费品零售总额增速回落中,基本消费品保持了稳定增长,发展型消费出现了较快的回落。
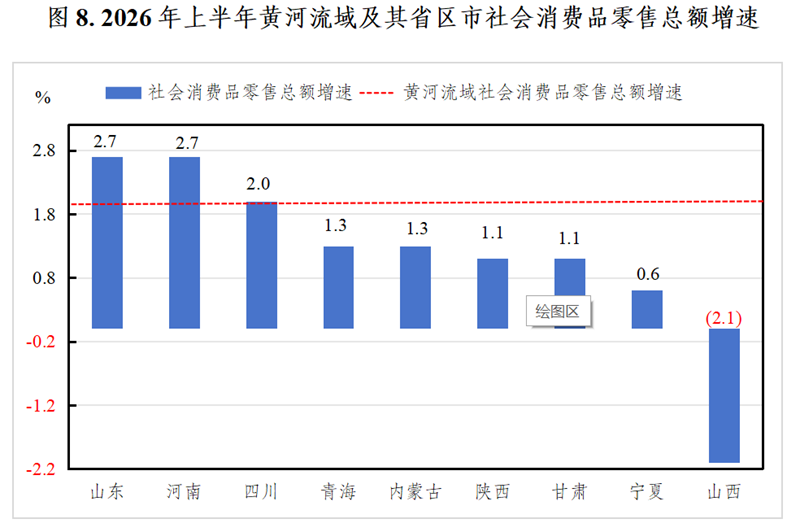
上半年,黄河流域社会消费品零售总额同比增长2.0%,比全国社会消费品零售总额增长1.3%快0.7个百分点,为八大区域增长最快的速度,这与区域内促消费政策持续发力、县域商业体系不断完善以及居民收入稳步增长密切相关。其他区域社会消费品零售总额增速由高到低依次为:东部地区和长三角均增长1.6%,长江经济带增长1.5%,中部地区增长1.4%,京津冀和西部地区均增长1.2%,东北地区下降1.1%。
上半年,货物出口总值同比增长13.4%,比一季度增长11.9%回升1.5个百分点,比上年同期增长7.2%回升6.2个百分点,呈现出强劲的回升势头,这其中与新能源汽车、锂电池和光伏产品“新三样”与人工智能、机器人和创新药等新兴领域出口的较快增长密不可分。
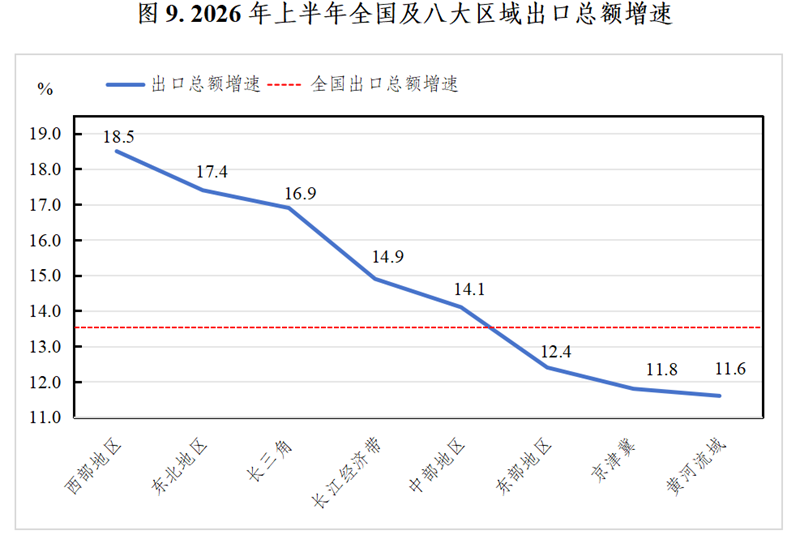
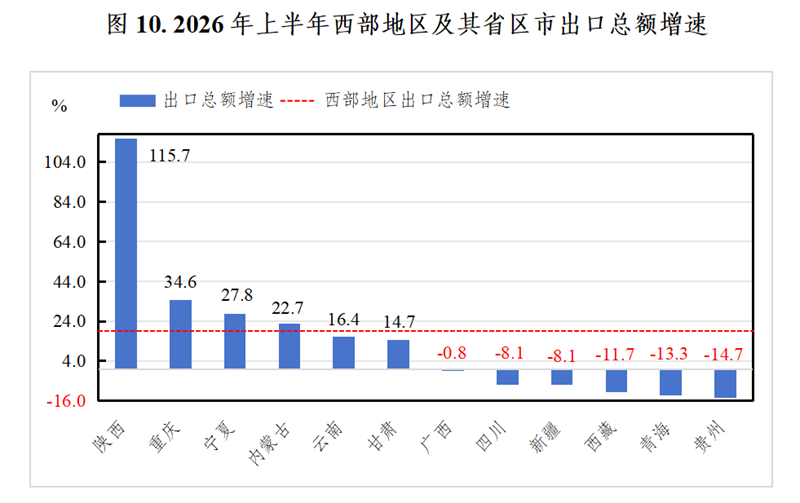
上半年,西部地区出口总额同比增长18.5%,比全国出口增长13.4%快5.0个百分点,为八大区域增长最快的速度。相对于上年同期,西部地区出口总额增速回升4.0个百分点,是“一带一路”建设纵深推进,西部陆海新通道效能持续释放,新能源汽车、锂电池、光伏产品“新三样”出口竞争力不断增强等多种因素综合作用的结果。其他区域出口总额增速由高到低依次为:东北地区同比增长17.4%,长三角增长16.9%,长江经济带增长14.9%,中部地区增长14.1%,东部地区增长12.4%,京津冀增长11.8%,黄河流域增长11.6%。
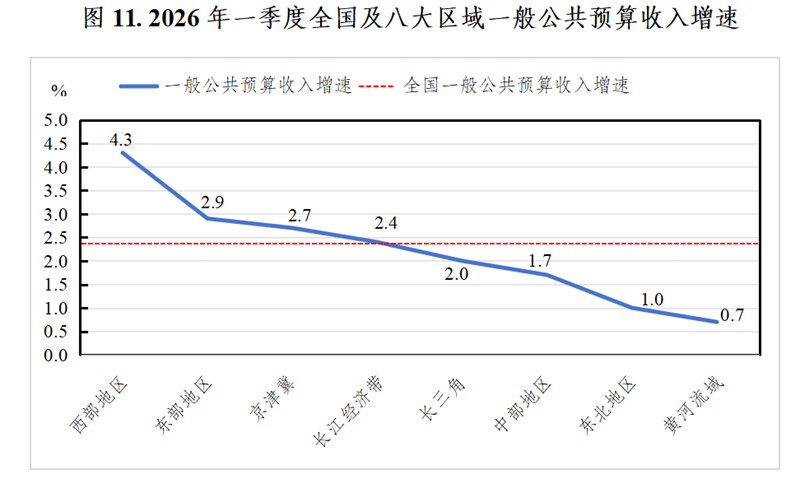
上半年,全国一般公共预算收入同比增长4.7%,比一季度增长2.4%快2.3个百分点,上年同期为下降0.3%。其中,全国税收收入同比增长5.3%;非税收入增长2.3%。鉴于多个省份尚未公布上半年相关数据,我们采用2026年第一季度数据进行区域分析。
一季度,西部地区一般公共预算收入增长4.3%,增速为八大区域最快,这与区域内经济活跃度高、税源基础扎实以及部分省份重点行业效益改善密切相关。一季度,西部多省规模以上工业增加值增速位居全国前列,直接带动增值税、企业所得税等主体税种较快增长,同时西部资源富集省份受益于煤炭、有色金属等大宗商品价格上涨,资源税及相关行业企业所得税保持较好水平,为地方财政收入提供了稳定的收入来源。西部地区重大项目投资建设持续发力,国家重大工程进入投资和建设高峰期,固定资产投资保持较快增长,在带动建安行业税收增长的同时,也通过产业链传导效应扩大了区域税源基础。其他区域一般公共预算收入增速由高到低依次为:东部地区同比增长2.9%,京津冀增长2.7%,长江经济带增长2.4%,长三角增长2.0%,中部地区增长1.7%,东北地区增长1.0%,黄河流域增长0.7%。
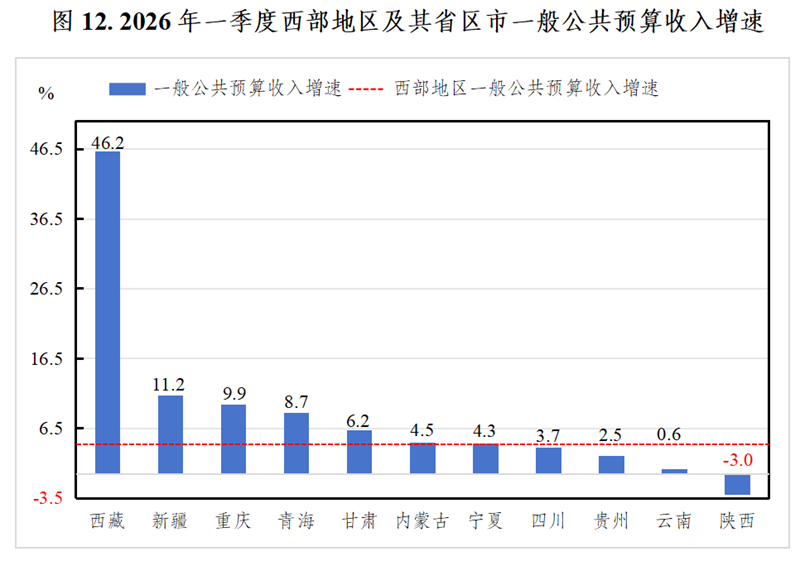
在增长最快的西部地区中,一季度西藏自治区一般公共预算收入增势强劲,同比增速达到46.2%,比全国增速2.4%快43.8个百分点。西藏经济体量相对较小,川藏铁路、清洁能源基地等重大工程在“十五五”初期进入投资建设高峰期,工程结算款集中入库,直接带动增值税、企业所得税等主体税种大幅增长,这既反映出西藏经济持续恢复、积极向好的发展态势,也凸显了西藏特色优势产业发展壮大、重点项目稳步推进的良好势头。一季度其他区域一般公共预算收入增速由高到低依次为:新疆一般公共预算收入同比增长11.2%,重庆增长9.9%,青海增长8.7%,甘肃增长6.2%,内蒙古增长4.5%,宁夏增长4.3%,四川增长3.7%,贵州增长2.5%,云南增长0.6%,陕西下降3.0%。
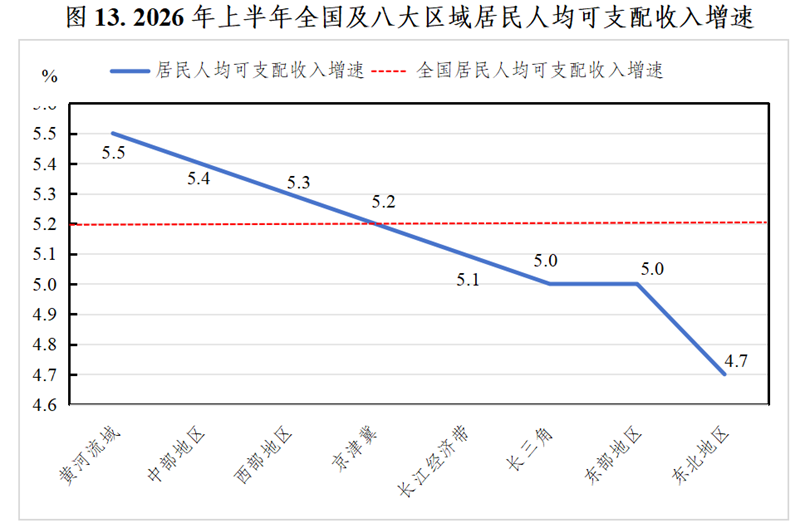
上半年,全国居民人均可支配收入同比名义增长5.2%,比一季度增长4.9%快0.3个百分点,比上年同期增长5.3%慢0.1个百分点,其中全国居民人均工资性收入同比增长5.3%,经营净收入增长6.5%,财产净收入增长1.1%,转移净收入增长5.8%。
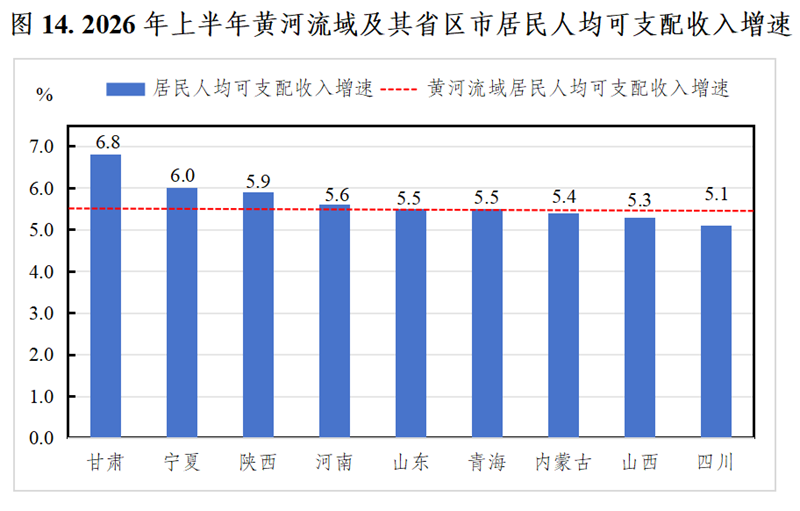
上半年,黄河流域居民人均可支配收入同比增长5.5%,比全国增长5.2%快0.3个百分点,为八大区域增长最快的增速。这与国家对欠发达地区转移支付力度加大、乡村振兴战略深入实施以及特色产业发展带动就业增收密切相关。其他区域居民人均可支配收入增速由高到低依次为:中部地区同比增长5.4%,西部地区增长5.3%,京津冀增长5.2%,长江经济带增长5.1%,长三角和东部地区均增长5.0%,东北地区增长4.7%。
上半年,全国居民人均可支配收入22981元,比上年同期居民人均可支配收入21840多1141元,其中城镇居民人均可支配收入30126元;农村居民人均可支配收入12699元。
上半年,长三角居民人均可支配收入为33239元,比全国居民人均可支配收入22981元多10258元,为八大区域的最高水平。长三角实现居民收入领跑,与区域内科技创新、高端产业集聚以及一体化发展向纵深推进密切相关,同时也与人均GDP紧密关联,长三角较高的人均GDP是居民人均可支配收入保持最高水平的基础。其他区域居民人均可支配收入由高到低依次为:东部地区30019元,京津冀25974元,长江经济带24576元,黄河流域19244元,东北地区18821元,中部地区18731元,西部地区17809元。
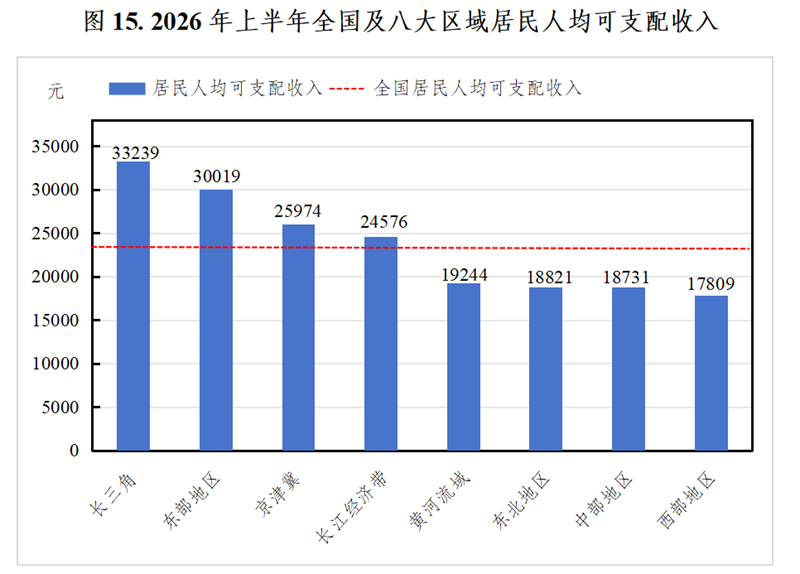
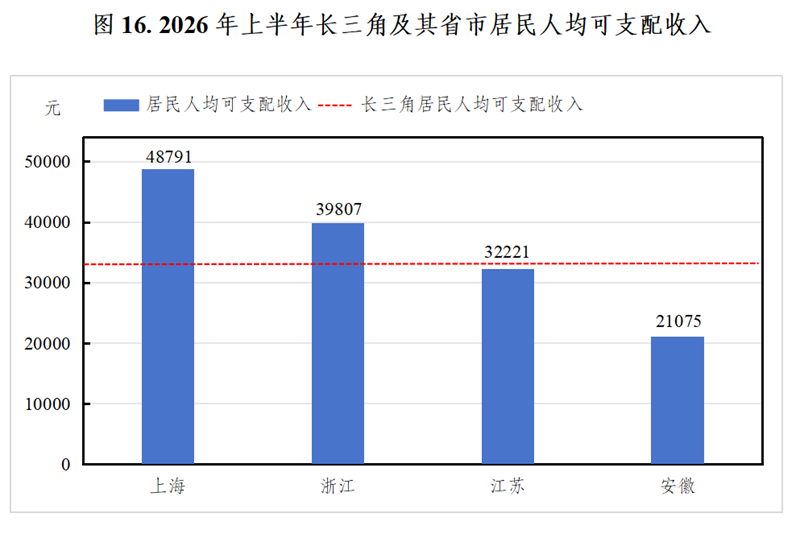
表 1:2026年上半年八大区域主要经济指标汇总表(总额)
| 指标 | 单位 |
东部 地区 |
中部 地区 |
西部 地区 |
东北 地区 |
京津冀 | 长三角 |
长江 经济带 |
黄河 流域 |
| 地区生产总值 | 亿元 | 364552 | 149047 | 159632 | 30596 | 59757 | 173581 | 328528 | 174261 |
| 第一产业 | 亿元 | 12187 | 8437 | 9445 | 1889 | 1755 | 4354 | 13918 | 9555 |
| 第二产业 | 亿元 | 129394 | 57460 | 58442 | 9442 | 14691 | 64008 | 119837 | 67775 |
| 第三产业 | 亿元 | 222940 | 83150 | 91746 | 19265 | 43311 | 105218 | 194773 | 96902 |
| 规模以上工业增加值 | 亿元 | 129394 | 57460 | 58442 | 9442 | 14691 | 64008 | 119837 | 67775 |
| 服务业增加值 | 亿元 | 222940 | 83150 | 91746 | 19265 | 43311 | 105218 | 194773 | 96902 |
| 社会消费品零售总额 | 亿元 | 125971 | 60516 | 52466 | 9801 | 16065 | 64260 | 128055 | 65238 |
| 货物进出口总额 | 亿元 | 200676 | 21936 | 25511 | 6563 | 25764 | 96215 | 118049 | 35858 |
| 出口总额 | 亿元 | 114065 | 13920 | 16084 | 3245 | 7701 | 60968 | 74102 | 21535 |
| 进口总额 | 亿元 | 86610 | 8017 | 9427 | 3318 | 18063 | 35247 | 43946 | 14323 |
|
一般公共预算收入总额 (一季度) |
亿元 | 20739 | 6754 | 7432 | 1771 | 3951 | 10356 | 17381 | 8605 |
| 居民人均可支配收入 | 元 | 30019 | 18731 | 17809 | 18821 | 25974 | 33239 | 24576 | 19244 |
数据来源:国家统计局以及按《中国区域主要经济指标测算方法和数据来源(2026版)》进行测算。一般公共预算收入指标为一季度数据。部分指标数据为推算数据。
表 2:2026年上半年八大区域主要经济指标汇总表(增速)
| 指标 | 单位 |
东部 地区 |
中部 地区 |
西部 地区 |
东北 地区 |
京津冀 | 长三角 |
长江 经济带 |
黄河 流域 |
| 地区生产总值 | % | 5.1 | 4.3 | 4 | 2.7 | 5 | 5.5 | 4.8 | 4.8 |
| 第一产业 | % | 3.8 | 3.4 | 4 | 2.8 | 3 | 3.3 | 3.5 | 4.1 |
| 第二产业 | % | 4.7 | 4.2 | 3.6 | -0.9 | 3.1 | 5.5 | 4.5 | 4.5 |
| 第三产业 | % | 5.4 | 4.6 | 4.2 | 4.6 | 5.8 | 5.5 | 5 | 5 |
| 规模以上工业增加值 | % | 6.4 | 6.9 | 5.5 | -0.3 | 5.1 | 7.9 | 6.6 | 6.4 |
| 服务业增加值 | % | 5.4 | 4.6 | 4.2 | 4.6 | 5.8 | 5.5 | 5 | 5 |
| 社会消费品零售总额 | % | 1.6 | 1.4 | 1.2 | -1.1 | 1.2 | 1.6 | 1.5 | 2 |
| 货物进出口总额 | % | 16.5 | 20.1 | 20.3 | 8.6 | 16.2 | 18 | 16.9 | 14.8 |
| 出口总额 | % | 12.4 | 14.1 | 18.5 | 17.4 | 11.8 | 16.9 | 14.9 | 11.6 |
| 进口总额 | % | 22.1 | 32.4 | 23.7 | 1.1 | 18.1 | 19.9 | 20.6 | 19.9 |
|
一般公共预算收入总额 (一季度) |
% | 2.9 | 1.7 | 4.3 | 1 | 2.7 | 2 | 2.4 | 0.7 |
| 居民人均可支配收入 | % | 5 | 5.4 | 5.3 | 4.7 | 5.2 | 5 | 5.1 | 5.5 |
数据来源:国家统计局以及按《中国区域主要经济指标测算方法和数据来源(2026版)》进行测算。一般公共预算收入指标为一季度数据。部分指标数据为推算数据。
课题组成员:课题顾问:郭兰峰、戚东祥
课题组长:李晓超
课题组成员:张芃、袁羽钧、张冬佑、刘畅、蔡文武、王艺瑄、周恩山